
Семье с одним ребенком купить квартиру стало сложнее
С 1 октября в России изменили правила семейной ипотеки. Изначально ужесточения собирались ввести еще 1 июля, но отсрочили. Как заявили в Минфине, нововведения сделают программу «более адресной и демографически ориентированной».
К чему готовиться краснодарцам, кто хочет приобрести квартиру по льготной программе, и как изменения повлияют на рынок недвижимости — рассказывают 93.RU.
Чем меньше детей — тем больше ставка
По данным Минфина, в Москве и Санкт-Петербурге ставка теперь доходит до 12%, а максимальная сумма кредита выросла до 18 миллионов рублей, тогда как в регионах ставку максимум повысили до 10%, а сумму — до 10 миллионов. Чем больше детей — тем ставка ниже, а лимит средств больше.
Меняется и максимальный срок действия льготных условий — с 30 до 15 лет. В таком случае по истечении срока годовой процент будет уже рыночным.
Какая ставка по семейной ипотеке в Краснодаре и Краснодарском крае на покупку квартиры с 1 октября 2026 года?
для семей с одним ребенком младше 7 лет лимит остался на уровне 6 миллионов рублей, при этом ставку подняли до 10%;
для семей с двумя детьми — лимит увеличили до 8 миллионов рублей, а ставку — до 8%;
для семей с тремя детьми — лимит до 10 миллионов рублей, а ставка — 6%;
для семей с четырьмя детьми — лимит 10 миллионов, ставка 4%;
для семей с пятью и более детьми — лимит 10 миллионов, ставка 2%.
Если семья взяла семейную ипотеку, когда у них был один ребенок, то при рождении последующих детей условия кредита будут пересматривать и уменьшать ставку.
Кроме того, если покупатели сразу заплатят 50% от стоимости жилья, то будет действовать ставка 6%, вне зависимости от количества детей.
Хорошая новость для тех, кто собирается покупать землю и строить дом — ставка останется на уровне 6% вне зависимости от числа детей.

Даже если у вас двое детей, ставка для вас всё равно станет выше
Нас ждет еще больше нераспроданного жилья?
По итогам 2025 года девелоперы по всей стране не успели продать 5,6 миллиона квадратных метров, это 37% от общего объема жилья со сроком сдачи в том же году, такие данные приводило издание «Движение.ру». Антирейтинг возглавил Краснодар, доля нераспроданного жилья составила 61%.
На форуме недвижимости в Сочи в июне 2026 года девелоперы отмечали — дела идут печально. До 40% застройщиков не смогут выйти в прибыль к концу года. Как сказал президент девелопера DOGMA Денис Морозов: «Время тяжелое, его нужно просто пережить». И в этом аспекте особое внимание приковано к семейной ипотеке — это один из главных факторов развития рынка, ведь в большинстве городов «семейка» доступна только в новостройках.
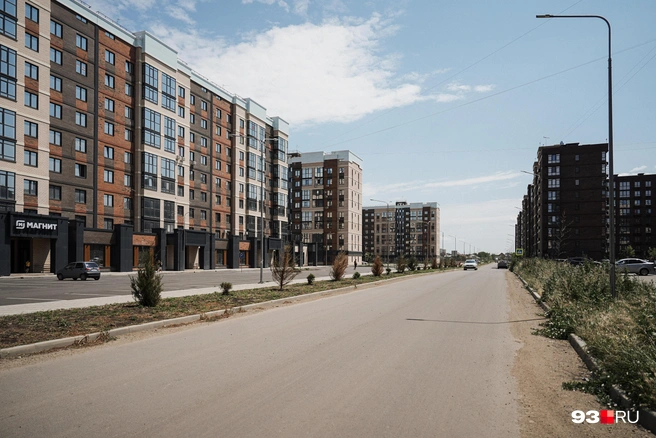

Сейчас в России слишком много нераспроданных квартир
«Если мы говорим о том, что для семьи с одним ребенком ставка вырастет с 6% до 10-12%, то, очевидно — хуже ничего не может быть, чем ставка, увеличившаяся в два раза. Сейчас 50% сделок проходит по льготным ипотечным программам. А это не только семейная ипотека, но после изменений мы потеряем как минимум половину сделок от этих 50%, то есть уйдет четверть сделок, но это средняя температура по больнице, на ком-то это скажется сильнее», — ответил ранее на вопрос 93.RU Илья Пискулин, основатель девелоперской компании «Творчество».
Как замечает Алексей Дьяконов, ведущий брокер компании «Лето недвижимость», застройщики перейдут к гибким инструментам продаж.
«Девелоперам по всей России придется агрессивно внедрять альтернативные инструменты: длительные беспроцентные рассрочки, траншевую ипотеку, комбинированные продукты и масштабные субсидии от самих застройщиков. Основной удар примут на себя региональные игроки в сегменте массмаркета», — рассказал в беседе с 93.RU Дьяконов.

Заветные ключи от своей квартиры достаются россиянам всё с большим трудом
На доступность рыночных ипотечных программ во многом влияет ключевая ставка Центробанка. Еще год назад она была на уровне 21%, сейчас — 14%. К концу 2026 года эксперты прогнозируют снижение до 13%.
Увидеть заветные 9-12% по рыночной ипотеке россияне смогут не раньше первого квартала 2028 года, об этом ранее рассказала сооснователь и директор по развитию бизнеса экосистемы недвижимости М2 Юлия Рыкунова.
В банках вы не найдете сейчас ипотеку под 14%, несмотря на ключевую ставку, в среднем значение около 18-20%.
«Обычные банковские продукты остаются заградительными. Даже обновленная, более строгая „семейка“ сохраняет колоссальный разрыв в пользу заемщика, оставаясь ключевым драйвером рынка», — считает брокер Алексей Дьяконов.
Что будет с ценами?
По данным «Домклик», стоимость квадратного метра в новостройках Краснодара сейчас составляет около 168 тысяч рублей, на вторичке — 132 тысячи рублей.
Эксперты сходятся во мнении, что существенного снижения цен после изменения семейной ипотеки на первичном рынке ждать не стоит. А вот на вторичном рынке, наоборот, будет постепенный рост цен, в зависимости от снижения ставки по кредитам.
«Обрушения цен на первичном рынке РФ не будет. Механизм проектного финансирования (эскроу-счета) жестко контролируется банками, которые просто не позволят девелоперам продавать жилье ниже согласованной себестоимости. Вместо прямого снижения цен застройщики пойдут по пути скрытого дисконтирования и временной заморозки вывода новых очередей проектов», — говорит брокер Алексей Дьяконов.
Эскроу-счет — это специальный безопасный банковский счет для сделок. При покупке квартиры в новостройке покупатель вносит деньги не застройщику, а замораживает их в банке. Продавец забирает средства только после того, как достроит дом и передаст ключи.

Россияне скептически оценивают тезис властей, что ужесточение семейной ипотеки поможет поднять рождаемость
А что делать семьям, у кого нет нескольких детей, а квартиру хочется?
Несколько советов дал брокер Алексей Дьяконов:
Использовать рассрочки с последующим переходом в ипотеку.
Выбирать девелоперов, которые предлагают гибкие графики платежей на этапе строительства. Это позволит дополнительные деньги положить временно на вклад по высокий процент, а значит в будущем в банке вы будете брать уже меньшую сумму для покупки квартиры;
Сокращать тело кредита в первые 5 лет. Это позволит значительно снизить общий объем переплаты.